Alteração de carga tributária durante a vigência de um contrato não é uma discussão nova. Em julgamento envolvendo contrato da Petrobras, o Tribunal de Contas da União já analisou a necessidade de recomposição do equilíbrio econômico-financeiro diante da alteração de alíquotas tributárias incidentes sobre a operação. Naquele caso, a possibilidade de reequilíbrio estava prevista no próprio contrato e foi considerada relevante para a solução da controvérsia.
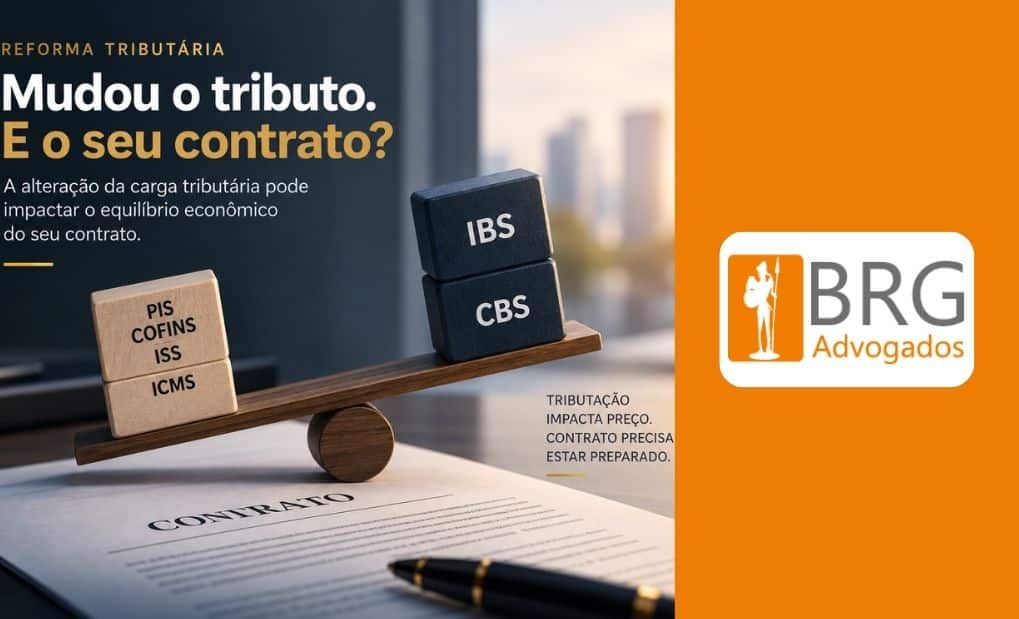
O exemplo chama atenção para uma questão que ganhará uma dimensão muito maior em Janeiro de 2027: a tributação impacta na formação do preço de um contrato.
Quando as partes definem o valor de uma prestação, os tributos incidentes, os custos envolvidos e a rentabilidade esperada integram a equação econômica considerada na negociação. Se essa estrutura tributária muda durante a vigência do contrato, o instrumento pode continuar juridicamente válido e, ainda assim, produzir um resultado financeiro diferente daquele originalmente acordado.
Esse é um dos principais pontos que a Reforma Tributária torna relevante para milhares de contratos que continuarão vigentes nos próximos anos.
A introdução do IBS e da CBS altera a sistemática de tributação do consumo, inclusive a lógica de créditos e a apuração dos tributos. Por isso, não basta comparar alíquotas. É necessário avaliar qual será o impacto efetivo das novas regras sobre os custos, créditos e margens envolvidos em cada operação.
Além disso, nos contratos privados, a Reforma não criou um mecanismo automático de reequilíbrio. A própria Lei Complementar nº 214/2025 estabeleceu regras específicas para recomposição de contratos administrativos afetados pela mudança da carga tributária, mas determinou expressamente que esse regime não se aplica aos contratos privados, que permanecem submetidos à legislação própria.
Isso torna a redação contratual ainda mais importante. O Código Civil determina que, nas relações empresariais, a alocação de riscos definida pelas próprias partes deve ser respeitada e que a revisão dos contratos ocorre de maneira excepcional e limitada. Em outras palavras, descobrir que o contrato não definiu adequadamente quem suporta uma alteração de carga tributária pode transformar uma questão fiscal em uma disputa litigiosa.
Contratos de prestação de serviços, fornecimento contínuo, locação, tecnologia e outras relações de longo prazo precisam de especial atenção.
É preciso verificar se o preço contratado já inclui tributos, quais efeitos a nova sistemática de créditos produzirá e se as regras de reajuste existentes são suficientes para preservar os interesses financeiros da negociação original.
A Reforma Tributária, portanto, não exige apenas adaptação fiscal. Ela exige que empresas revisitem contratos assinados sob uma realidade tributária que está deixando de existir. Na BRG Advogados, assessoramos empresas na revisão e adequação de contratos aos impactos da Reforma Tributária, analisando cláusulas de preço, responsabilidades tributárias, mecanismos de repasse e revisão, aproveitamento de créditos e os efeitos do IBS e da CBS sobre a equação econômica de cada negócio.
Fernanda Gonçalves
Advogada | BRG Advogados