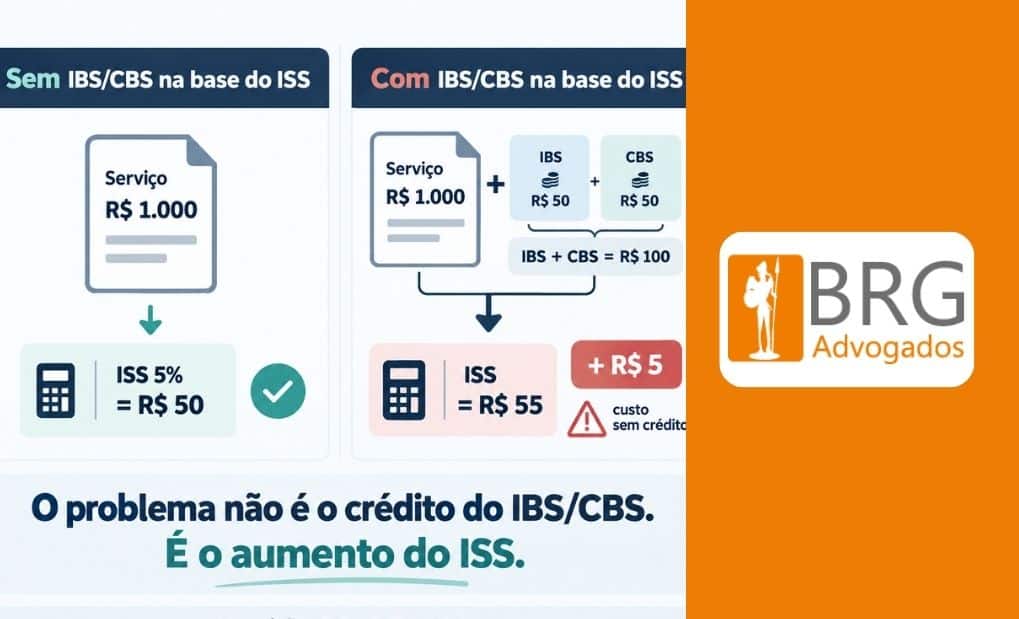
Já alertamos aqui sobre a inclusão do IBS e CBS na base de cálculo do ICMS durante a transição da Reforma Tributária e, depois, sobre discussão semelhante envolvendo o ISS. Agora, o debate avançou ainda mais: a Justiça de São Paulo proferiu a primeira decisão de mérito favorável à exclusão do IBS e da CBS da base do ICMS.
Na sentença, o juiz considerou que IBS e CBS foram concebidos sob a lógica do cálculo “por fora” e que sua inclusão na base do ICMS poderia reproduzir uma tributação cumulativa em cascata.
Por outro lado, os Fiscos estaduais já começam a consolidar entendimento contrário. Em São Paulo, consultas tributárias afirmam que IBS e CBS deverão integrar automaticamente a base do ICMS a partir de 2027. Rio Grande do Sul, Paraná e Minas Gerais também já apresentaram manifestações favoráveis à inclusão.
Isso significa que empresas sujeitas ao ICMS podem chegar a 2027 diante de uma controvérsia capaz de afetar diretamente: carga tributária, formação de preços, contratos comerciais, fluxo de caixa, parametrização de sistemas e documentos fiscais.
Diante desse cenário cheio de incertezas, que fique claro: o contribuinte não precisa esperar a tributação em cascata se concretizar ou uma autuação chegar para só então tomar uma medida.
Se o risco já está identificado e os Fiscos estaduais já sinalizaram como pretendem cobrar, esperar significa permitir que uma tributação a mais seja aplicada para depois discutir seus efeitos.
A BRG Advogados atua de forma estratégica no planejamento tributário, auxiliando empresas na revisão de estruturas fiscais, fortalecimento de controles internos e organização de processos voltados à redução de contingências e aumento de segurança operacional. Entre em contato e entenda como uma estrutura fiscal organizada pode representar não apenas proteção jurídica, mas também eficiência e sustentabilidade para o seu negócio.
Fernanda Gonçalves
Advogada | BRG Advogados