Já alertamos sobre a discussão envolvendo a tentativa de inclusão do IBS e da CBS na base de cálculo do ICMS durante o período de transição da Reforma Tributária. Agora, debate semelhante ganha espaço para os contribuintes sujeitos ao ISS.
A controvérsia decorre da pretensão de alguns municípios de considerar IBS e CBS na base de cálculo do imposto municipal. O problema é que essa sistemática faria com que os novos tributos, criados sob a lógica da não cumulatividade, aumentassem indiretamente uma obrigação tributária que não gera crédito recuperável para o contribuinte.
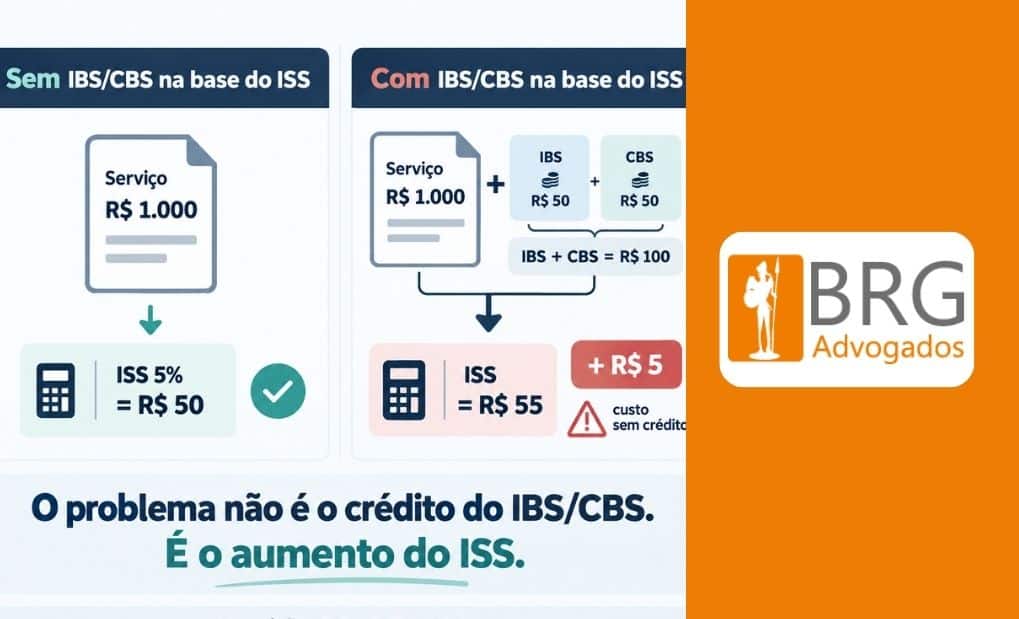
Um exemplo ajuda a demonstrar o efeito. Em uma prestação de serviços de R$ 1.000,00 sujeita ao ISS de 5%, o imposto municipal seria de R$ 50,00. Caso R$ 100,00 correspondentes a IBS e CBS fossem incorporados à base, o ISS passaria para R$ 55,00. Os R$ 5,00 adicionais não decorreriam de maior remuneração pelo serviço, mas exclusivamente da incidência dos novos tributos. Diferentemente do IBS e da CBS, esse acréscimo de ISS não poderia ser recuperado por meio de creditamento.
É nesse ponto que surge a principal objeção jurídica. A Reforma Tributária assegurou a não cumulatividade do IBS e da CBS com o propósito de impedir a tributação em cascata. Permitir que esses valores aumentem a base do ISS poderia preservar formalmente o crédito dos novos tributos, mas produzir, na prática, uma nova carga tributária irrecuperável.
Além disso, o ISS, o IBS e o CBS coexistirão durante a transição. Nesse período, a inclusão dos novos tributos na base municipal não representaria apenas aumento de carga: também exigiria adaptações de sistemas, cálculos de incidências cruzadas e administração de diferentes critérios de composição das bases tributárias. Para prestadores de serviços, o efeito poderá aparecer diretamente na margem da operação ou ser transferido ao preço cobrado do cliente.
Há, portanto, uma evidente aproximação com o tema que já destacamos em relação ao ICMS. Muda o tributo que permanecerá durante a transição, mas permanece a mesma questão central: IBS e CBS podem ser utilizados para aumentar a base de cálculo dos tributos que serão substituídos pela Reforma?
No caso do ISS, a controvérsia ainda deverá evoluir conforme os municípios definam suas posições e a cobrança dos novos tributos se aproxime. Ainda assim, os contribuintes sujeitos ao imposto municipal já devem considerar o impacto dessa discussão na preparação para 2027, especialmente na formação de preços, parametrização dos sistemas fiscais e avaliação jurídica da composição da base de cálculo.
A Reforma Tributária foi concebida para reduzir a cumulatividade e tornar a tributação sobre o consumo mais transparente. Se os novos tributos servirem para aumentar a incidência dos antigos, parte dessa promessa poderá se perder justamente durante a transição.
Na BRG Advogados, cuidamos do planejamento tributário como um todo: revisão de enquadramentos, aproveitamento de créditos, identificação de isenções e benefícios fiscais e estruturação das medidas cabíveis diante de cobranças indevidas. No caso do IBS e da CBS, dimensionamos a exposição de cada operação e definimos a estratégia adequada antes do início da cobrança.
Fernanda Gonçalves
Advogada | BRG Advogados