Escolher um fornecedor pareceu uma decisão essencialmente comercial. Preço, qualidade, prazo e condições de pagamento ocupavam o centro da negociação.
Com a criação do IBS e da CBS e uma sistemática de não cumulatividade mais ampla, os tributos incidentes nas aquisições poderão, nas hipóteses legais, gerar créditos para a empresa. A consequência ultrapassa o departamento fiscal: o regime do fornecedor e a forma como a operação é estruturada e documentada passam a integrar a equação econômica da contratação.
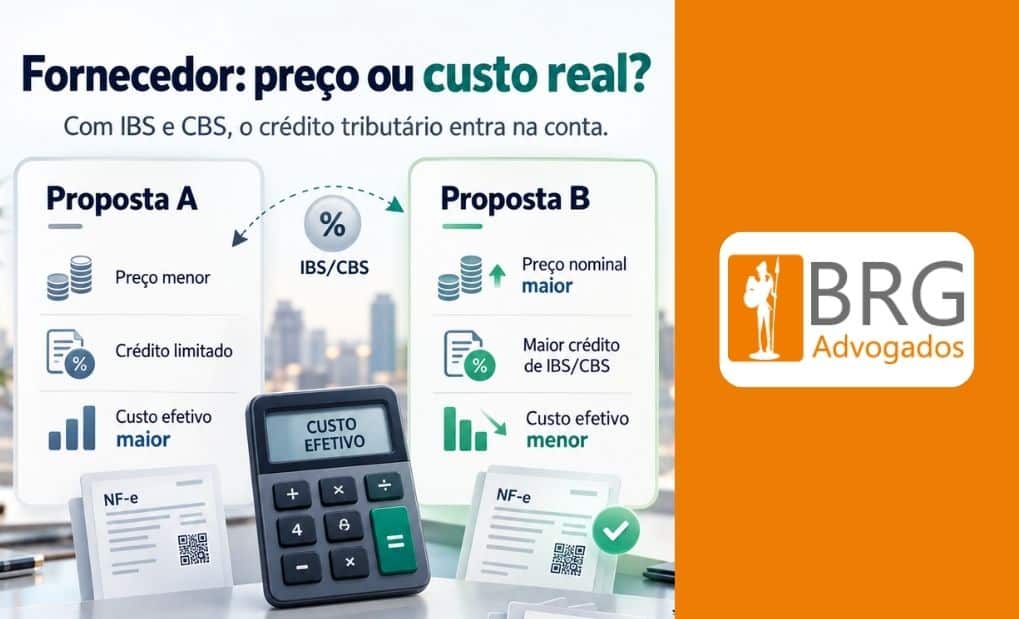
Imagine duas propostas para o mesmo fornecimento. A primeira apresenta preço inferior. A segunda, embora mais cara no valor nominal, permite maior aproveitamento de créditos de IBS e CBS. Qual delas efetivamente custa menos? A resposta já não depende apenas do preço.
O art. 47 da Lei Complementar nº 214/2025 permite ao contribuinte sujeito ao regime regular apropriar créditos de IBS e CBS relativos às aquisições de bens e serviços, observados requisitos legais, entre eles a comprovação da operação por documento fiscal eletrônico idôneo e, conforme a sistemática aplicável, a extinção dos débitos tributários correspondentes.
A questão ganha relevância quando o fornecedor é optante pelo Simples Nacional. Se mantiver IBS e CBS no regime simplificado, o adquirente sujeito ao regime regular poderá apropriar créditos limitados aos valores desses tributos devidos pelo Simples (art. 47, §9º). A legislação permite, contudo, que o optante apure e recolha IBS e CBS pelo regime regular (art. 41, §3º), submetendo-os à sistemática geral de apuração e creditamento.
Isso não torna um fornecedor melhor ou pior em razão de seu regime tributário. Significa que a contratação passa a considerar uma variável adicional: os efeitos tributários da operação e sua repercussão sobre o custo suportado pelo adquirente.
É nesse ponto que a Reforma Tributária chega aos contratos empresariais. Se o tratamento tributário pode repercutir no custo da contratação, cláusulas genéricas segundo as quais “cada parte será responsável pelos tributos que lhe couberem” podem deixar de ser suficientes. Os contratos precisarão considerar a correta emissão de documentos fiscais, o fornecimento de informações, os deveres de cooperação e as consequências de obrigações descumpridas que possam afetar a apropriação dos créditos.
Surge, então, uma questão jurídica: quem suportará eventual prejuízo se um ato ou omissão imputável ao fornecedor comprometer um crédito considerado na formação do custo da contratação?
A resposta deve ser pensada antes que o problema ocorra. Conforme a relação contratual, será importante prever deveres de regularização, prazos para correção de documentos, mecanismos de ressarcimento e critérios de alocação dos riscos tributários. Contratos de longa duração exigem atenção especial, pois atravessarão diferentes etapas da transição.
No novo sistema, escolher um bom fornecedor dependerá não apenas daquilo que ele entrega, mas também dos efeitos tributários da operação e da segurança jurídica da relação construída entre as partes.
Na BRG Advogados, cuidamos do planejamento tributário como um todo: revisão de enquadramentos, aproveitamento de créditos, identificação de isenções e benefícios fiscais e estruturação das medidas cabíveis diante de cobranças indevidas. No caso do IBS e da CBS, dimensionamos a exposição de cada operação e definimos a estratégia adequada antes do início da cobrança.
Marcella R. de Oliveira
Advogada | BRG Advogados