Por muitos anos, a holding patrimonial foi vista como um instrumento de organização: concentrar a gestão dos bens da família, planejar a sucessão com segurança e tornar mais eficiente a administração dos imóveis. A Reforma Tributária não elimina essas vantagens, mas altera a equação e impõe um calendário cada vez mais apertado.
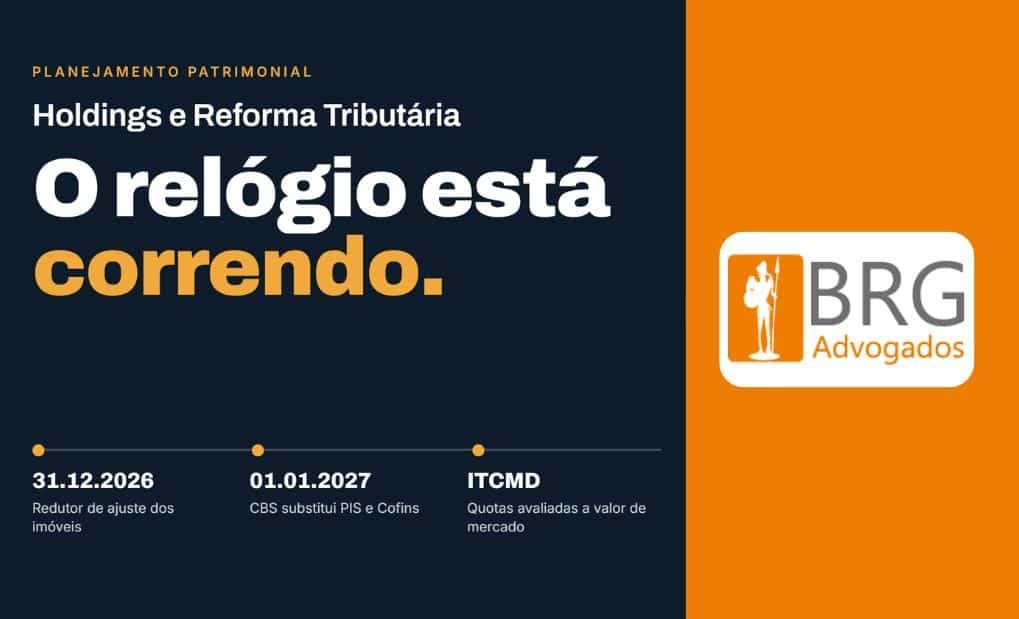
A primeira data relevante é 31 de dezembro de 2026. A Lei Complementar nº 214/2025 criou o redutor de ajuste, valor vinculado a cada imóvel e deduzido da base de cálculo do IBS e da CBS em futura alienação (art. 257), com o objetivo de evitar que a valorização anterior à Reforma seja alcançada pelos novos tributos. Para os imóveis de propriedade do contribuinte nessa data, o valor inicial corresponderá ao custo de aquisição atualizado ou, por opção, ao valor de referência do imóvel (art. 258, I).
Trata-se de um direito previsto em lei, cujo exercício depende de comprovação. Escrituras, matrículas atualizadas, comprovantes de pagamento e escrituração contábil regular serão a base para demonstrar o valor de cada imóvel.
A segunda data é 1º de janeiro de 2027, quando a CBS passa a ser efetivamente cobrada em substituição ao PIS e à Cofins. A locação de imóveis contará com redução de 70% das alíquotas de IBS e CBS, e a alienação, com redução de 50% (art. 261), o que recomenda a revisão dos contratos de locação da holding.
O terceiro ponto envolve a sucessão. A Emenda Constitucional nº 132/2023 tornou obrigatória a progressividade do ITCMD, e a Lei Complementar nº 227/2026, ao regulamentar o imposto, determinou que as quotas não negociadas em bolsa sejam avaliadas por metodologia que tenha como piso o patrimônio líquido ajustado a valor de mercado (art. 154, II). A doação de quotas pelo valor contábil tende, assim, a perder espaço à medida que os Estados adequarem suas legislações.
Vale, então, correr? A resposta exige cautela. Uma holding constituída às pressas, sem propósito negocial claro ou sem acordo de sócios e cláusulas de proteção adequadas, pode gerar mais riscos do que benefícios.
O momento recomenda decisão pensada: para quem já possui holding, revisar documentação, contratos e estratégia de transmissão das quotas; para quem avalia constituir uma, comparar, caso a caso, os efeitos de manter os bens na pessoa física ou transferi-los à pessoa jurídica.
A Reforma Tributária não decretou o fim das holdings, mas encerrou a fase em que sua estruturação podia ser tratada como procedimento padronizado. O planejamento patrimonial passa a exigir números, documentos e tempo. E, neste momento, tempo é justamente o recurso mais escasso.
Marcella R. de Oliveira